


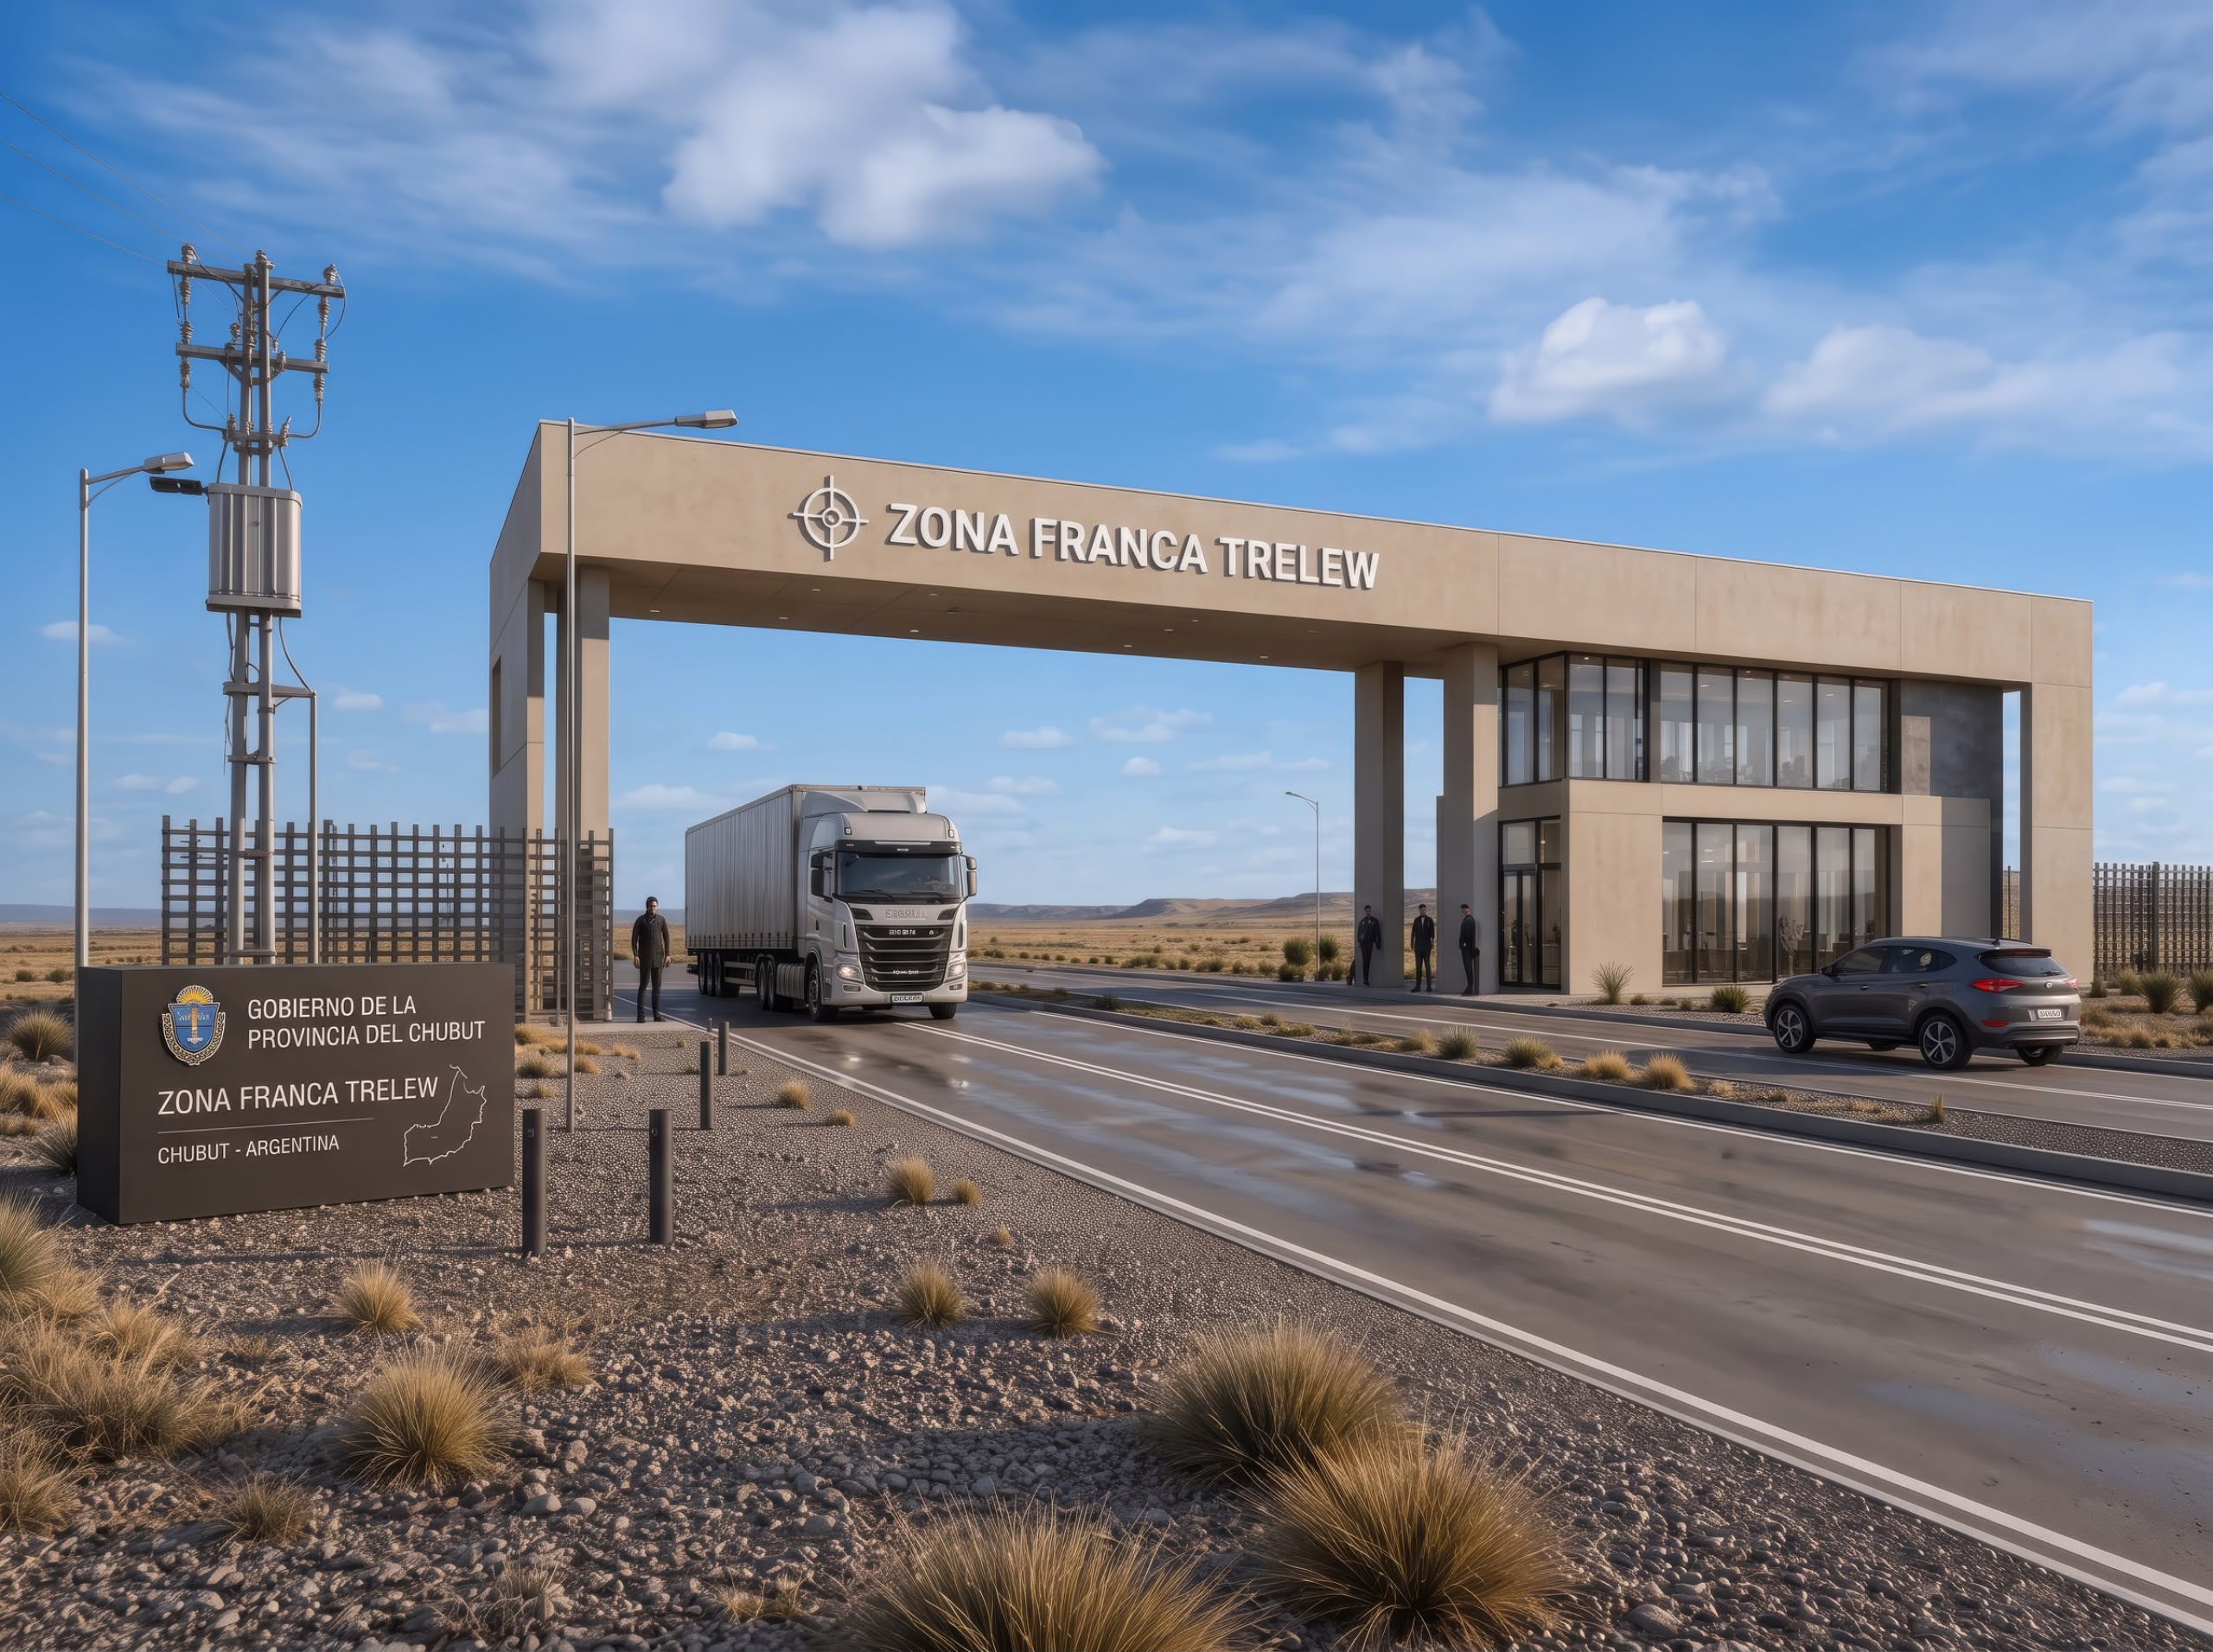
La Ley N° 24.331 regula las Zonas Francas en Argentina, que son espacios físicos cercados donde bienes y materia prima ingresan sin el pago de tributos a la importación y pueden permanecer bajo un régimen aduanero especial, pudiendo desde allí industrializarse para exportarse el valor agregado libre de derechos de exportación.
La normativa establece en su origen la habilitación de una zona franca por provincia. En 1994 se decidió que Comodoro Rivadavia sería la Zona Franca de Chubut.
En ese contexto, el gobierno de Chubut que conduce Ignacio Torres promovió desde el inicio de su gestión una redefinición de la Zona Franca, para transformarlos en polos industriales que incorporen valor agregado a la producción. La zona franca de Comodoro Rivadavia es una concesión existente de hace más de tres décadas, y lo que se diseñó en los últimos dos años ha sido un andamiaje jurídico para que esa zona franca cuente con un anexo en la ciudad de Trelew.
Impulsado por el mandatario provincial, desde la Agencia de Inversiones y Comercio Exterior, cuyo directorio preside el tributarista José Ignacio Bellorini, se diseñó la ingeniería legal y fiscal para dotar a Trelew de un anexo de la Zona Franca de Chubut.
La propuesta técnica fue elevada al ministro de Economía de la Nación, Luis Caputo, y a la conducción de la Agencia de Recaudación y Control Aduanero (ARCA), cuando estaba al frente Juan Pazo; lográndose su aprobación a través de una resolución de esa cartera.
De este modo, la Zona Franca de Chubut está compuesta por dos espacios geográficos distintos, pero indisolublemente ligados al mismo concesionario, a quien se le extenderá la concesión por otros 10 años, tal como lo prevé el contrato firmado hace 30 años.
UNA RESOLUCIÓN CLAVE
En materia estrictamente tributaria, la Zona Franca Trelew es la única de Argentina que tiene carga aduanera e impositiva cero en los tres niveles de gobierno. Es decir, está exenta de carga tributaria nacional a excepción del impuesto a las ganancias del usuario, eximida de determinados impuestos provinciales y a través de una ordenanza municipal, tampoco están alcanzados por tasas locales.
Un cambio particularmente relevante surge a partir de la Resolución N° 1.363/2024 del Ministerio de Economía de la Nación, firmada por el ministro Luis Caputo, ya que esta norma actualiza el reglamento de la Zona Franca de Comodoro Rivadavia y reconoce expresamente nuevos anexos. Entre ellos aparece el Anexo de la Zona Franca en la ciudad de Trelew, con una superficie de 165 hectáreas, destinado a depósitos y al desarrollo de actividades de industrialización y servicios que requieran esa localización.
NO PAGAN RETENCIONES
Otro dato relevante en este proceso es que se instrumentó una ‘consulta vinculante’ entre el Estado provincial y el organismo tributario nacional (ARCA), para determinar si estaba alcanzado por los Derechos de Exportación y fue la Agencia de Recaudación y Control Aduanero que emitió una resolución especificando que no aplican las retenciones: ” .. . no están sometidas al pago de derechos de exportación (DE) las exportaciones de mercaderías realizadas desde la zona franca hacia terceros países siempre y cuando la materia prima previamente ingresadadesde el Territorio Aduanero General haya sufrido transformación, elaboración, combinación, mezcla o cualquier perfeccionamiento realizado en dicha zona franca … ”.
EXENCIONES EN TRES NIVELES
Desde lo normativo aplica el Código Aduanero Argentino y la Ley Nacional de Zona Franca N° 24.331 con los beneficios aduaneros y fiscales federales. En su ámbito de aplicación, la Ley Provincial 4.717 (actual Ley XXIV Nº 32) establece la exclusión de Ingresos Brutos y Sellos para las actividades realizadas en la Zona Franca de Comodoro Rivadavia; la que en 2025 además extendió esos beneficios al anexo Trelew.
Ese mismo año, el Concejo Deliberante de Trelew aprobó la Ordenanza Nº 13.936, que desafectó y donó a la Provincia terrenos destinados al Anexo de la Zona Franca de Comodoro Rivadavia y estableció en su artículo 4° la exención de tributos municipales para concesionarios, usuarios, mercaderías y actividades del anexo.
INTEGRACIÓN VERTICAL DEL PROCESO PRODUCTIVO
Este esquema es inédito en el país. Entre sus particularidades cobija un sistema de procesamiento productivo de alimentos, y en el caso de la industria pesquera cambiando la matriz extractiva a la generación de productos con valor añadido.
El modelo no busca modificar la actual capacidad instalada que la actividad pesquera tiene en Chubut, sino que dentro de este espacio circunscripto bajo reglas aduaneras especiales se podrá incrementar esa capacidad industrial, en este caso orientada a productos específicos que cuenten con valor agregado final.
La zona franca dispone de beneficios aduaneros y fiscales que incentivan y alientan el procesamiento de materia prima, que actualmente se reprocesa en terceros países, para convertirlos en productos final de consumo. Y, todos estos eslabones se convierten en integración vertical del proceso productivo.
